🤖
🤖
核心导读
尽管美债收益率升至2007年以来高位,市场常将其视作比特币利空,但数据显示二者长期几乎不相关:BTC日回报与美债10年期收益率的90日相关性仅-0.18,180日和1年分别为-0.06和-0.03,凸显其组合分散价值。短期来看,美债波动骤升仍可能引发回调;周三MOVE指数飙升,BTC自87,200美元回落至83,500美元。
随着全球债券收益率上升,通常的叙事会将其解读为对比特币 BTC $83,275.82 的利空。然而,在比特币历史的大部分时间里,这一资产与债券之间并未表现出持续的相关性。
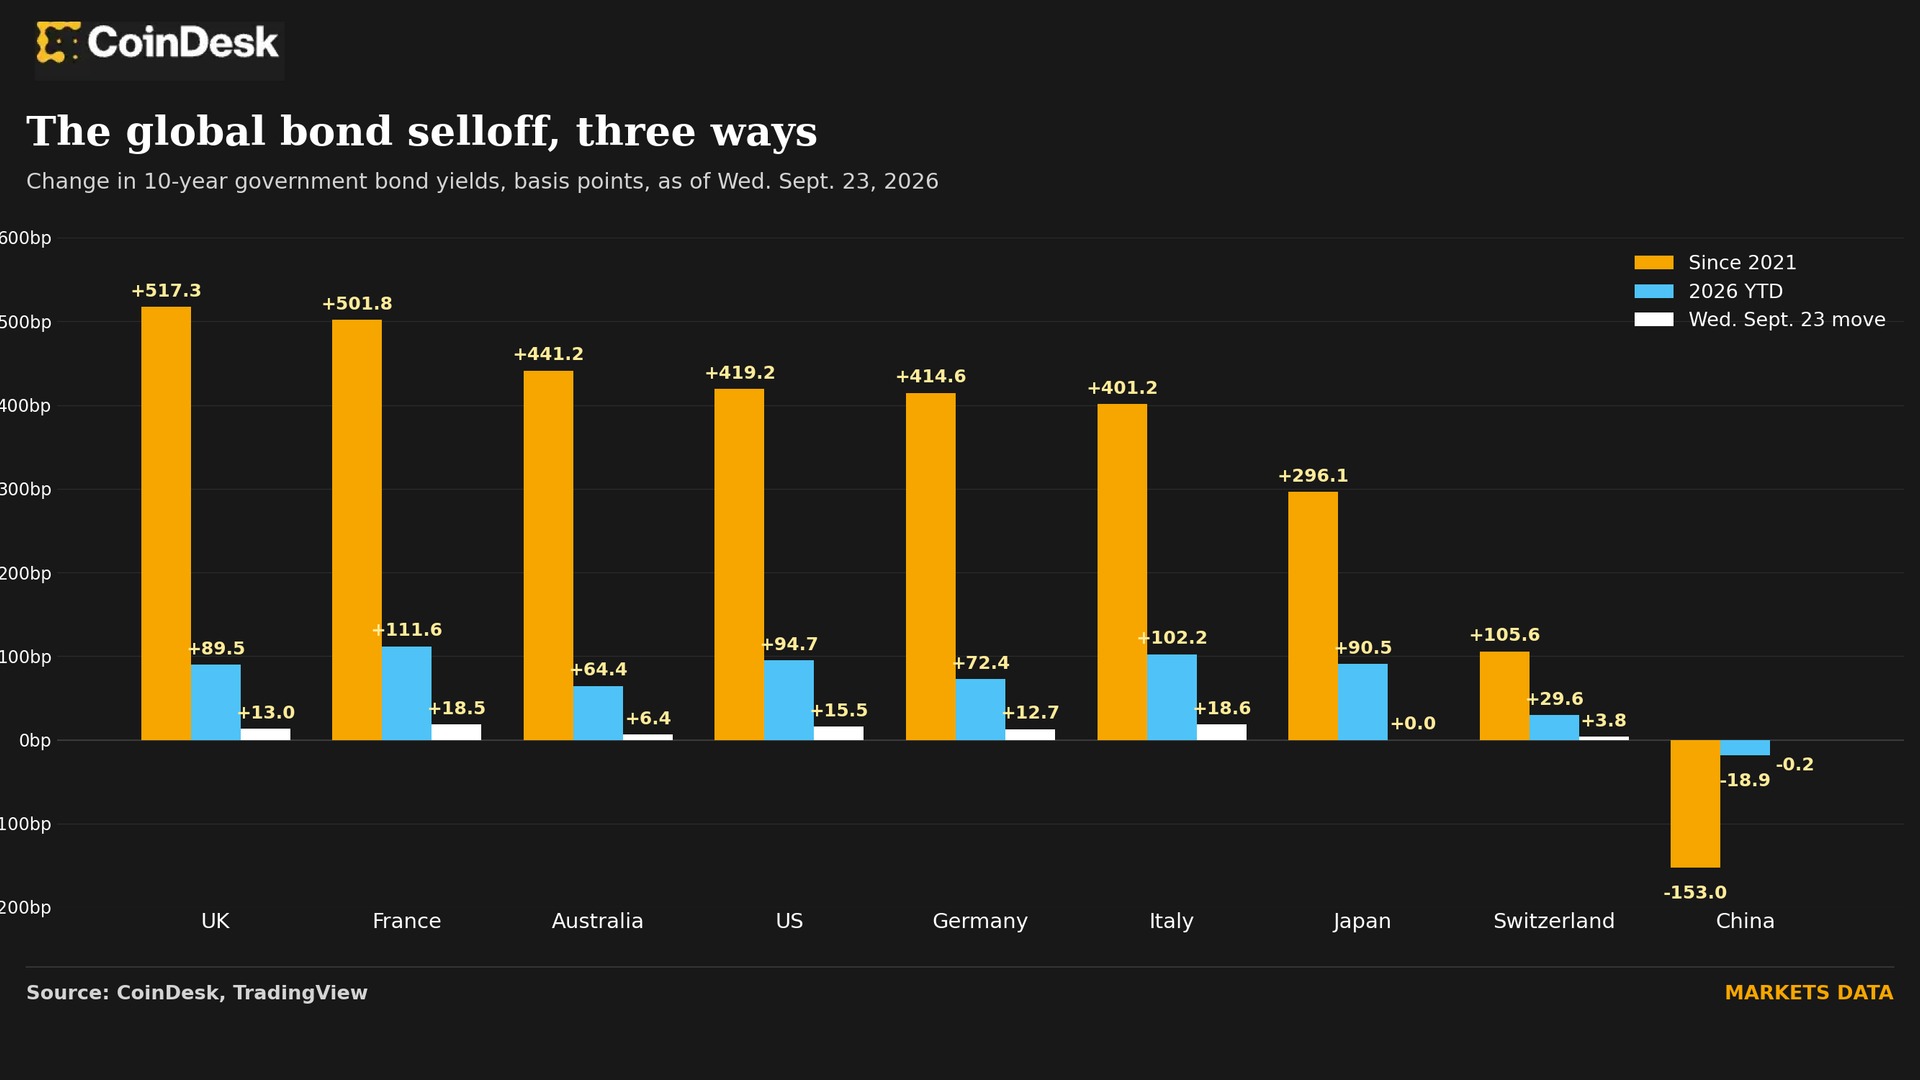
周三,收益率重新成为焦点。美国10年期国债收益率跃升15个基点,升至2007年以来最高水平,突破5.13%,并如配图所示,带动全球收益率走高。
标准解读是:随着收益率攀升,持有比特币和黄金等无收益资产的机会成本上升,可能促使资金转而流向债券。简言之,这对加密资产是逆风,而非顺风。
这套逻辑理论上说得通,但相关性数据并不支持。
据CoinDesk分析的数据,比特币日回报与美国10年期国债收益率每日变动之间的90天相关性仅为-0.18。这接近零,几乎与毫无关系难以区分。
更长窗口也显示同样情况:180天相关性为-0.06,1年期为-0.03。比特币与其他国家国债收益率同样不相关。
如此低的相关性实际上是一种优势。这意味着比特币可以像其他另类投资一样,在改善投资组合风险调整后回报方面发挥作用,正如投资银行多年来所主张的那样。加密分析师也持相同看法。
Bitget Wallet研究主管Lacie Zhang告诉CoinDesk:“比特币与美国国债收益率的近零相关性是一种真正的投资组合优势,因为这表明BTC并非只是作为久期或利率资产在交易。近期数据显示,比特币日回报与美国10年期国债收益率的90天相关性约为-0.17,有时甚至更接近零。”
比特币更广泛的表现也印证了这一点。自2021年以来,它已上涨191%,并于去年10月创下126,000美元的历史最高价。同一时期,英国和法国的10年期国债收益率上升超过500个基点,美国、澳大利亚、德国和意大利的升幅超过400个基点。
日本和瑞士的收益率分别上升296和105个基点,而中国则因一直抗击通缩,收益率有所下降。
整体上不相关,并不一定能让比特币免受短期冲击,尤其是当冲击来自债券市场波动本身、而非收益率水平时。
债券市场剧烈动荡突然加剧——尤其是作为全球金融根基的美国国债——可能收紧金融条件、推高信贷成本,并引发更广泛的风险厌恶。
MOVE指数追踪美国国债预期波动率,周三飙升21%至95点,为4月1日以来最高。这有助于解释比特币周三从87,200美元回落至83,500美元,尽管市场也可能只是在近期大幅上涨后寻找回调理由。
如果美国国债波动持续或进一步上升,比特币可能进一步回调。
周三收益率的抬升主要由美国数据推动,而非财政担忧。
标普全球美国综合采购经理人指数初值9月升至58.4,为2021年7月以来最高,高于8月的56.0;商业活动以五年多来最快速度扩张,同时通胀压力上升。
这些数据强化了市场预期,即在9月加息25个基点后,美联储将需要继续加息。10年期和2年期收益率均因此跳升。
但仔细观察配图可发现,尽管周三的走势由美国数据驱动,法国收益率实际上比美国升得更多。英国收益率升幅也几乎与美国相当。布鲁金斯学会高级研究员、前国际金融协会首席经济学家Robin Brooks表示,意大利和希腊也是如此。
Brooks在周三发表的一篇Substack文章中写道:“今天发生的事情是,我们得到了强劲的美国数据,随后财政脆弱的地方就着火了。”
Brooks认为,这并非新鲜事。市场惩罚高财政债务国家已有一段时间。
根据Statista的数据,2025年底日本以超过200%的债务占GDP比率位居榜首,美国为123.8%。法国和英国分别为115%和102%,中国以100%紧随其后。
与此同时,瑞士联邦债务仅占其GDP的16%,是一个亮点。再加上其10年期国债收益率多年来上升更为温和,一些分析师因此称瑞士法郎(CHF)为一种避风港,并正在稳步取代日元,成为受青睐的套利货币。
对比特币而言,故事很简单。那些令债券市场恐慌的力量——无论是巴黎、伦敦还是纽约的财政可信度、增长与通胀——正被计入收益率并影响法定货币,但多年来它们并未体现在比特币的价格走势中。
分享这篇文章: